
Focus Keyword: CIBIL Score in Tamil
Related Keywords: CIBIL Score 300 to 900, Good CIBIL Score, CIBIL Score Check, CIBIL Score Increase Tips, Credit Score in Tamil.
CIBIL Score என்றால் என்ன?
இன்றைய காலத்தில் வங்கியில் Home Loan, Personal Loan, Car Loan அல்லது Business Loan வாங்க நினைத்தால் முதலில் வங்கி கவனிக்கும் முக்கியமான விஷயங்களில் ஒன்று உங்களுடைய Credit Score.
இந்த Credit Score-ஐப் பற்றி பலரும் CIBIL Score என்று குறிப்பிடுகிறார்கள்.
CIBIL என்பது TransUnion CIBIL என்ற கடன் தகவல் நிறுவனத்தைக் குறிக்கிறது. வங்கிகள் மற்றும் நிதி நிறுவனங்களிடமிருந்து பெறப்படும் கடன் தொடர்பான தகவல்களின் அடிப்படையில் ஒரு நபரின் கடன் வரலாறு தயாரிக்கப்படுகிறது.
அந்தக் கடன் வரலாற்றைப் பயன்படுத்தி CIBIL Score கணக்கிடப்படுகிறது.
இந்தியாவில் பொதுவாக CIBIL Score என்பது 300 முதல் 900 வரை இருக்கும்.
ஒருவருடைய கடன் திருப்பிச் செலுத்தும் பழக்கம், ஏற்கனவே உள்ள கடன்கள், Credit Card பயன்பாடு மற்றும் கடன் வரலாறு போன்றவை அவருடைய Credit Score-ஐப் பாதிக்கலாம்.
CIBIL Score 300 முதல் 900 வரை – எந்த ஸ்கோர் நல்லது?
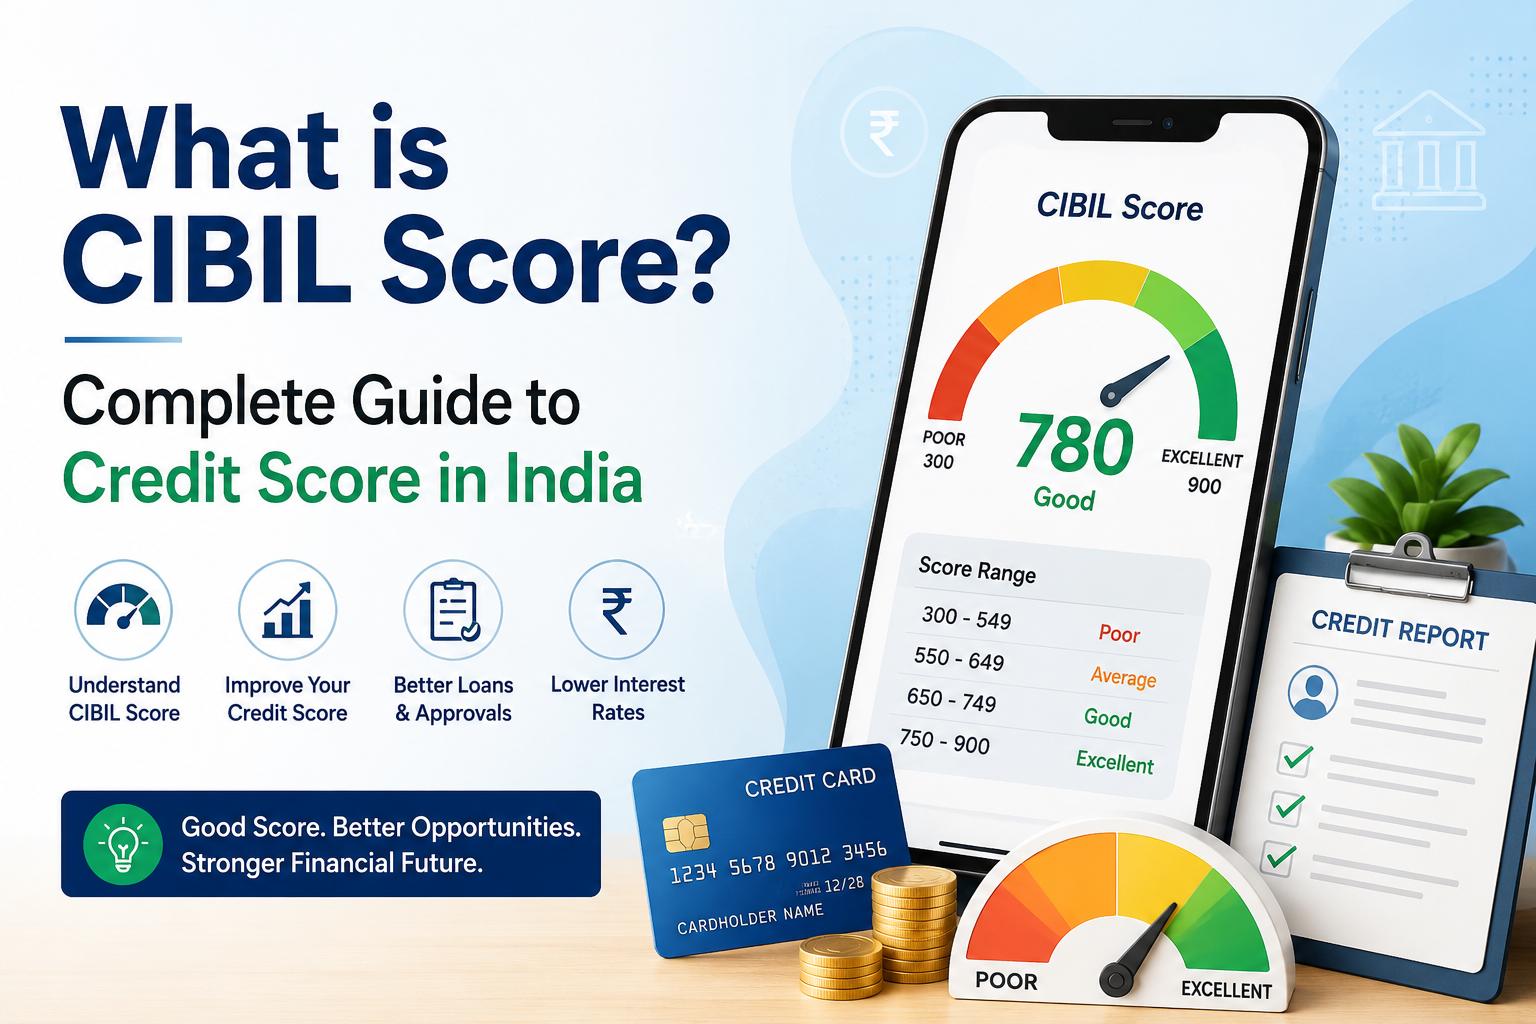
உங்களுடைய CIBIL Score எவ்வளவு இருக்கிறது என்பதைப் பொறுத்து வங்கிகள் உங்களுடைய கடன் வரலாற்றைப் புரிந்துகொள்ள முடியும்.
கீழே கொடுக்கப்பட்டுள்ள பிரிவு ஒரு பொதுவான வழிகாட்டி மட்டுமே. இது CIBIL நிறுவனத்தின் அதிகாரப்பூர்வ மதிப்பீட்டு வகைப்பாடு அல்ல. ஒவ்வொரு வங்கிக்கும் தனித்தனி கடன் மதிப்பீட்டு விதிமுறைகள் இருக்கலாம்.
| CIBIL Score | பொதுவான விளக்கம் |
|---|---|
| 300–549 | குறைந்த Score |
| 550–649 | மேம்படுத்த வேண்டிய Score |
| 650–699 | மிதமான Score |
| 700–749 | நல்ல Score |
| 750–799 | மிகவும் நல்ல Score |
| 800–900 | சிறந்த Score |
750 அல்லது அதற்கு மேற்பட்ட CIBIL Score வைத்திருப்பது பொதுவாக கடன் விண்ணப்பத்திற்கு சாதகமாக இருக்கலாம்.
ஆனால் 750 Score இருந்தால் கடன் கண்டிப்பாகக் கிடைக்கும் என்று அர்த்தமில்லை. உங்களுடைய வருமானம், வேலை, கடன் பொறுப்புகள், வங்கி விதிமுறைகள் மற்றும் சொத்து மதிப்பு போன்றவையும் முக்கியம்.
CIBIL Score எப்படி கணக்கிடப்படுகிறது?
ஒருவருடைய Credit Score-ஐ நிர்ணயிக்கப் பல்வேறு கடன் தொடர்பான காரணிகள் பயன்படுத்தப்படுகின்றன.
1. Payment History – EMI மற்றும் Credit Card கட்டணம்
நீங்கள் வாங்கிய கடனுக்கான EMI-ஐ சரியான தேதியில் செலுத்துகிறீர்களா என்பது மிகவும் முக்கியம்.
உதாரணமாக:
- Home Loan EMI-ஐ ஒவ்வொரு மாதமும் சரியாகச் செலுத்துவது.
- Personal Loan EMI-ஐ தவறாமல் செலுத்துவது.
- Credit Card Outstanding தொகையை Due Date-க்குள் செலுத்துவது.
EMI அல்லது Credit Card கட்டணத்தைத் தொடர்ந்து தாமதப்படுத்தினால் உங்கள் Credit Score பாதிக்கப்படலாம்.
2. Credit Utilisation – Credit Card பயன்பாடு
உங்களிடம் ₹1,00,000 Credit Card Limit இருக்கிறது என்று வைத்துக்கொள்வோம்.
அதில் நீங்கள் ₹80,000 பயன்படுத்தினால், உங்கள் Credit Utilisation 80% ஆகும்.
அதிகப்படியான Credit Limit பயன்படுத்துவது உங்கள் Credit Profile-ல் எதிர்மறையான தாக்கத்தை ஏற்படுத்தலாம்.
எனவே, தேவையற்ற அதிக Credit Card பயன்பாட்டைத் தவிர்ப்பது நல்லது. பொதுவாக 30%-க்கும் குறைவாக வைத்திருப்பது ஒரு பயனுள்ள நடைமுறை வழிகாட்டி; இது எல்லோருக்கும் பொருந்தும் கட்டாயமான விதி அல்ல.
3. Credit History – கடன் வரலாறு
நீங்கள் எத்தனை ஆண்டுகளாக கடன் மற்றும் Credit Card-களைப் பயன்படுத்தி வருகிறீர்கள் என்பதும் உங்கள் Credit Profile-ல் முக்கியமானது.
நீண்ட காலமாக நல்ல கடன் திருப்பிச் செலுத்தும் வரலாறு வைத்திருப்பது சாதகமாக இருக்கலாம்.
4. Credit Mix – பல்வேறு வகையான கடன்கள்
பொதுவாக கடன்கள் இரண்டு முக்கிய வகைகளாகப் பிரிக்கப்படுகின்றன.
Secured Loans:
- Home Loan
- Vehicle Loan
- Loan Against Property
- Gold Loan
Unsecured Loans:
- Personal Loan
- Credit Card
- சில வகையான Consumer Loans
கடன் வகைகளின் கலவை உங்கள் Credit Profile-ல் ஒரு காரணியாக இருக்கலாம். ஆனால் CIBIL Score அதிகரிக்க வேண்டும் என்பதற்காகத் தேவையில்லாத கடன்களை வாங்க வேண்டாம்.
5. New Credit Applications – புதிய கடன் விண்ணப்பங்கள்
குறுகிய காலத்திற்குள் பல வங்கிகள் மற்றும் நிதி நிறுவனங்களில் தொடர்ந்து கடன் விண்ணப்பம் செய்தால் Hard Enquiry பதிவுகள் உருவாகலாம்.
அதிகப்படியான Hard Enquiries உங்கள் Credit Profile-ஐப் பாதிக்கக்கூடும்.
எனவே கடன் விண்ணப்பிக்கும் முன்பு தேவையான விவரங்களை ஒப்பிட்டு, பொருத்தமான நிறுவனத்தைத் தேர்வு செய்வது நல்லது.
CIBIL Score குறைவாக இருந்தால் Home Loan கிடைக்குமா?
இந்தக் கேள்வி பலருக்கும் இருக்கும்.
CIBIL Score குறைவாக இருப்பதால் மட்டும் Home Loan நிராகரிக்கப்படும் என்று உறுதியாகக் கூற முடியாது.
வங்கிகள் மற்றும் Housing Finance Companies கீழ்க்கண்ட அம்சங்களையும் பரிசீலிக்கும்:
- மாத வருமானம் மற்றும் வருமானத்தின் நிலைத்தன்மை.
- ஏற்கனவே உள்ள EMI பொறுப்புகள்.
- வேலை அல்லது தொழில் அனுபவம்.
- வங்கி கணக்கு பரிவர்த்தனைகள்.
- வாங்கவிருக்கும் சொத்தின் சட்ட மற்றும் தொழில்நுட்ப தகுதி.
- கடன் தொகை மற்றும் சொத்து மதிப்பு.
- கடந்த கால கடன் திருப்பிச் செலுத்தும் வரலாறு.
உதாரணமாக, ஒருவருக்கு 680 CIBIL Score இருக்கிறது என்று வைத்துக்கொள்வோம். அவருடைய வருமானம், தற்போதைய கடன் பொறுப்புகள் மற்றும் சொத்து விவரங்களைப் பொறுத்து சில நிதி நிறுவனங்கள் விண்ணப்பத்தைப் பரிசீலிக்கலாம்.
ஆனால் கடன் ஒப்புதல் என்பது சம்பந்தப்பட்ட நிறுவனத்தின் Credit Policy மற்றும் முழுமையான மதிப்பீட்டைப் பொறுத்தது.
CIBIL Score குறைவாக இருந்தால் எப்படி அதிகரிப்பது?
உங்கள் CIBIL Score குறைவாக இருந்தால் கவலைப்படாமல் முதலில் கடன் வரலாற்றில் உள்ள பிரச்சினைகளைக் கண்டறிய வேண்டும்.
1. EMI-ஐ Due Date-க்கு முன்பு செலுத்துங்கள்
ஒவ்வொரு மாதமும் EMI செலுத்துவதற்குத் தேவையான தொகையை வங்கிக் கணக்கில் முன்கூட்டியே வைத்திருங்கள்.
2. Credit Card Outstanding-ஐ குறையுங்கள்
Credit Card Limit-ஐ முழுமையாகப் பயன்படுத்துவதைத் தவிர்த்து, உங்கள் பயன்பாட்டைக் கட்டுப்படுத்துங்கள்.
3. Overdue தொகைகளைச் செலுத்துங்கள்
ஏற்கனவே EMI அல்லது Credit Card Payment தாமதமாக இருந்தால், சம்பந்தப்பட்ட வங்கியை அணுகி நிலுவைத் தொகையைச் சரிசெய்யுங்கள்.
4. Credit Report-ஐ சரிபாருங்கள்
உங்கள் பெயரில் தவறான கடன் கணக்கு, தவறான Overdue அல்லது உங்களுக்குச் சொந்தமில்லாத Loan Account இருந்தால் அதை சம்பந்தப்பட்ட Credit Bureau மற்றும் வங்கியிடம் புகார் அளித்து சரிசெய்யுங்கள்.
5. தேவையற்ற கடன் விண்ணப்பங்களைத் தவிருங்கள்
கடன் வாங்க வேண்டிய அவசியம் இருந்தால் மட்டுமே விண்ணப்பிக்கவும்.
6. பழைய Credit Card-ஐ உடனே மூட வேண்டாம்
நீண்ட காலமாக நல்ல வரலாறு கொண்ட Credit Card-ஐ மூடுவதற்கு முன்பு அதன் தாக்கத்தைப் புரிந்துகொள்ளுங்கள். குறிப்பாக அதன் Credit Limit உங்கள் மொத்த Credit Utilisation-ஐப் பாதிக்கலாம்.
முக்கிய குறிப்பு: CIBIL Score உடனடியாக அதிகரிக்கும் என்று எதிர்பார்க்க வேண்டாம். கடன் திருப்பிச் செலுத்தும் பழக்கம், தகவல் புதுப்பிக்கப்படும் காலம் மற்றும் உங்கள் Credit Profile ஆகியவற்றைப் பொறுத்து மாற்றம் ஏற்படும்.
இலவசமாக CIBIL Score பார்ப்பது எப்படி?
உங்களுடைய Credit Score-ஐ ஆன்லைனில் சரிபார்க்க முடியும்.
TransUnion CIBIL நிறுவனத்தின் அதிகாரப்பூர்வ இணையதளத்தைப் பயன்படுத்தலாம்.
அதிகாரப்பூர்வ இணையதளம்: https://www.cibil.com/
பொதுவான நடைமுறை:
- CIBIL அதிகாரப்பூர்வ இணையதளத்திற்குச் செல்லுங்கள்.
- Free CIBIL Score மற்றும் Report வசதியைத் தேர்வு செய்யுங்கள்.
- தேவையான தனிப்பட்ட விவரங்களை உள்ளிடுங்கள்.
- அடையாளச் சரிபார்ப்பை முடிக்கவும்.
- உங்கள் Credit Score மற்றும் Credit Report-ஐப் பாருங்கள்.
இந்தியாவில் தகுதியுள்ள நுகர்வோருக்கு ஒவ்வொரு Credit Information Company-யிடமிருந்தும் ஒரு காலண்டர் ஆண்டிற்கு ஒருமுறை இலவச முழு Credit Report பெறும் வசதி உள்ளது.
உங்களுடைய Credit Report-ஐப் பார்க்கும்போது சரியான இணையதளத்தை மட்டுமே பயன்படுத்துங்கள். OTP மற்றும் தனிப்பட்ட வங்கி விவரங்களை யாரிடமும் பகிர வேண்டாம்.
CIBIL Score மற்றும் Credit Report இரண்டும் ஒன்றா?
இரண்டும் ஒன்றல்ல.
Credit Score: உங்கள் கடன் வரலாற்றை எண் வடிவில் சுருக்கமாகக் காட்டுகிறது.
Credit Report: உங்கள் கடன் கணக்குகள், கடன் நிலுவைத் தொகைகள், Payment History, Enquiries போன்ற விரிவான தகவல்களைக் கொண்டிருக்கும்.
எனவே Score மட்டும் பார்த்துவிட்டு நிறுத்தாமல் முழு Credit Report-ஐயும் அவ்வப்போது சரிபார்ப்பது நல்லது.
CIBIL Score பற்றி அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQs)
1. Home Loan வாங்க CIBIL Score எவ்வளவு இருக்க வேண்டும்?
750 அல்லது அதற்கு மேல் இருப்பது பொதுவாக சாதகமானதாகக் கருதப்படுகிறது. ஆனால் ஒவ்வொரு வங்கியின் Credit Policy மாறுபடும்.
2. 650 CIBIL Score இருந்தால் Personal Loan கிடைக்குமா?
சில நிதி நிறுவனங்கள் மற்ற தகுதிகளைப் பொறுத்து விண்ணப்பத்தைப் பரிசீலிக்கலாம். ஆனால் குறைந்த Score காரணமாக வட்டி விகிதம் அல்லது ஒப்புதல் வாய்ப்பு பாதிக்கப்படலாம்.
3. EMI தவறினால் CIBIL Score குறையுமா?
EMI தாமதம் Credit Bureau-க்கு Report செய்யப்பட்டால் உங்கள் Credit Score பாதிக்கப்படலாம்.
4. சொந்தமாக CIBIL Score Check செய்தால் Score குறையுமா?
இல்லை. நீங்கள் உங்கள் சொந்த Credit Report-ஐச் சரிபார்ப்பது பொதுவாக Soft Enquiry ஆகும். இதனால் Score குறையாது.
5. CIBIL Score 900 வர முடியுமா?
ஆம். 900 என்பது CIBIL Score அளவீட்டின் அதிகபட்ச மதிப்பாகும். ஆனால் 900 Score பெறுவது கடன் பெறுவதற்கான கட்டாயத் தேவையல்ல.
6. Credit Card பயன்படுத்தாமல் இருந்தால் CIBIL Score அதிகரிக்குமா?
Credit Card பயன்படுத்தாமல் இருப்பதால் மட்டும் Score அதிகரிக்கும் என்று கூற முடியாது. ஏற்கனவே உள்ள கடன் வரலாறு மற்றும் பிற காரணிகள் முக்கியம்.
7. CIBIL Score எத்தனை நாட்களில் அதிகரிக்கும்?
இதற்கு நிரந்தரமான நாட்கள் இல்லை. கடன் தகவல் புதுப்பிக்கப்படும் காலம், Payment History மற்றும் Credit Profile ஆகியவற்றைப் பொறுத்து மாற்றம் ஏற்படும்.
முடிவுரை
CIBIL Score என்பது வெறும் மூன்று இலக்க எண் மட்டுமல்ல. உங்களுடைய கடன் திருப்பிச் செலுத்தும் பழக்கம் மற்றும் Credit History-ஐப் புரிந்துகொள்ள உதவும் முக்கியமான அளவீடு.
நல்ல CIBIL Score வைத்திருப்பதற்கு மிக முக்கியமானது சரியான நேரத்தில் EMI செலுத்துவது, Credit Card பயன்பாட்டைக் கட்டுப்படுத்துவது மற்றும் உங்கள் Credit Report-ஐத் தொடர்ந்து கண்காணிப்பது.
நீங்கள் எதிர்காலத்தில் Home Loan, Personal Loan அல்லது Business Loan வாங்கத் திட்டமிட்டிருந்தால் இன்றே உங்கள் Credit Report-ஐச் சரிபார்த்து நல்ல Credit History உருவாக்கத் தொடங்குங்கள்.
இது போன்ற பயனுள்ள நிதி மற்றும் வங்கி தொடர்பான தகவல்களைத் தமிழில் தெரிந்துகொள்ள Tamilmugam.in இணையதளத்தைத் தொடர்ந்து பார்வையிடுங்கள்.
Official reference links to include at the end of the article:
- TransUnion CIBIL – Free Credit Score
- CIBIL – Understanding Credit Score
- RBI – Free Annual Credit Report
Disclaimer: இந்தக் கட்டுரை பொதுவான நிதி விழிப்புணர்வுக்காக மட்டுமே. CIBIL Score, Credit Report மற்றும் கடன் ஒப்புதல் தொடர்பான விதிமுறைகள் சம்பந்தப்பட்ட நிறுவனங்களின் கொள்கைகளுக்கு ஏற்ப மாறுபடலாம். கடன் ஒப்புதல் அல்லது குறிப்பிட்ட Score கிடைக்கும் என்று இந்தக் கட்டுரை உத்தரவாதம் அளிக்கவில்லை.
Share this content: