
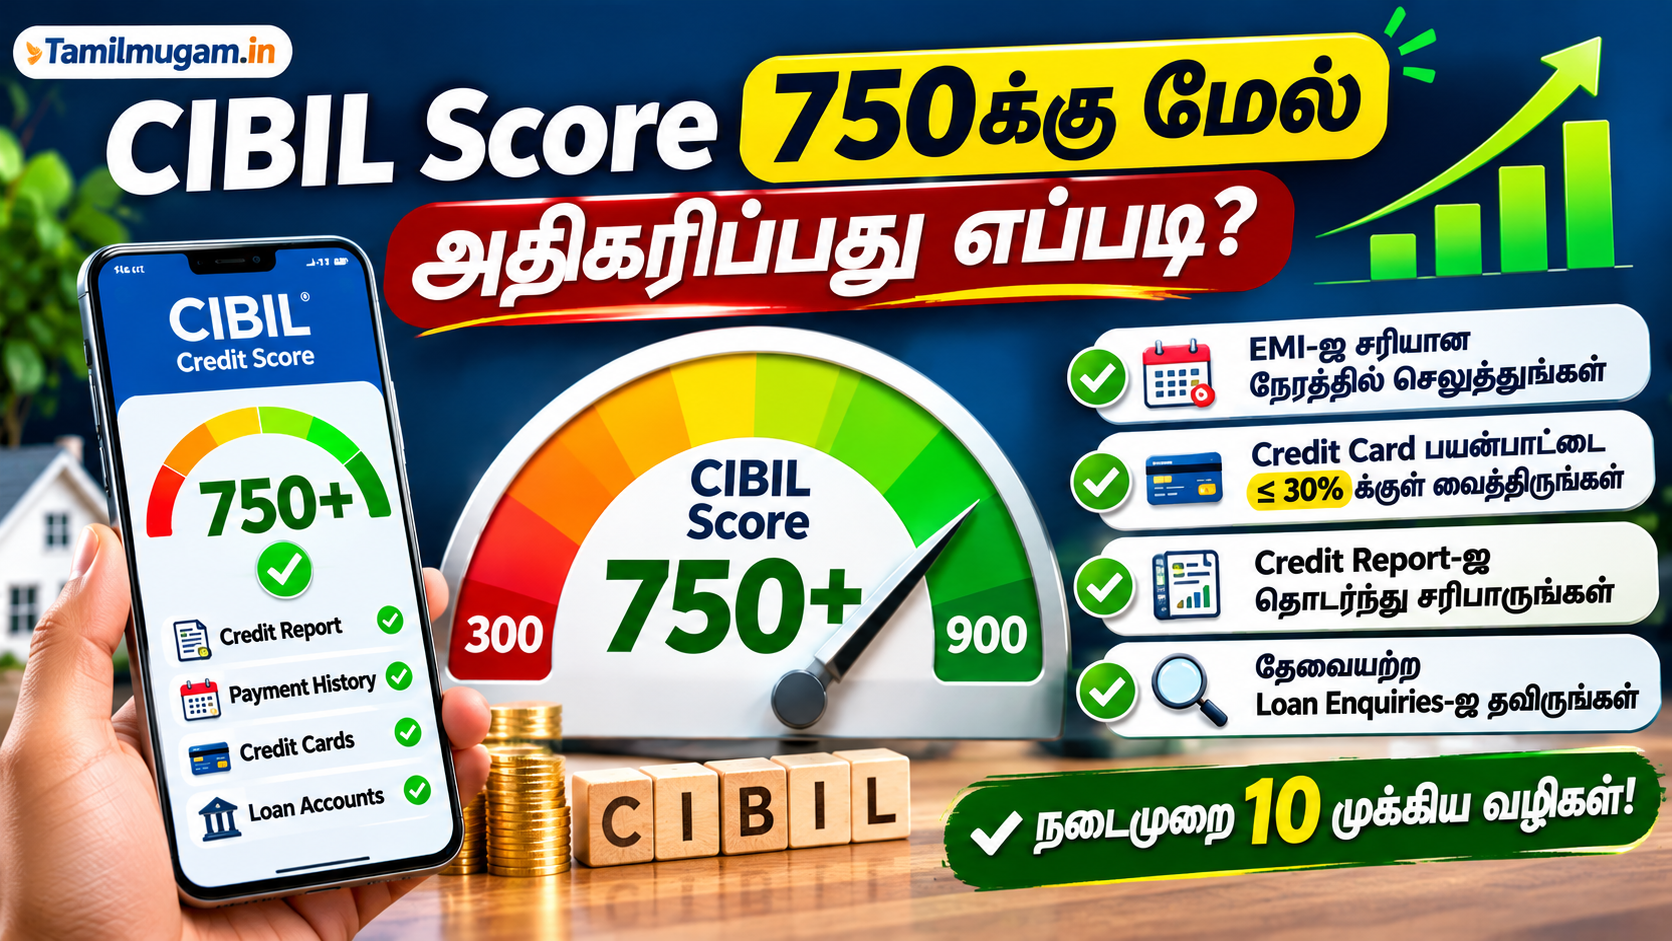
CIBIL Score 750க்கு மேல் அதிகரிப்பது எப்படி? குறைந்த CIBIL Score-ஐ உயர்த்த 10 முக்கிய வழிகள்!
Related Keywords: CIBIL Score Increase Tips Tamil, How to Improve CIBIL Score, CIBIL Score 750, Low CIBIL Score, Credit Score Improvement Tips.
CIBIL Score 750க்கு மேல் இருந்தால் என்ன நன்மை?
வங்கியில் Home Loan, Personal Loan, Car Loan அல்லது Business Loan வாங்கத் திட்டமிடுகிறீர்களா? அப்படியானால் உங்களுடைய CIBIL Score மிகவும் முக்கியமான ஒன்று.
பொதுவாக 750 அல்லது அதற்கு மேற்பட்ட CIBIL Score வைத்திருப்பது கடன் விண்ணப்பத்திற்கு சாதகமானதாகக் கருதப்படுகிறது.
ஆனால் பலருக்கும் ஒரு சந்தேகம் இருக்கும்.
என்னுடைய CIBIL Score 650 அல்லது 680 ஆக இருக்கிறது. இதை எப்படி 750க்கு மேல் அதிகரிப்பது?
இதற்கு உடனடியாகச் செயல்படும் எந்தவொரு ரகசிய வழியும் கிடையாது. உங்களுடைய EMI மற்றும் Credit Card கட்டணங்களைச் சரியான நேரத்தில் செலுத்துவது, கடன் பயன்பாட்டைக் கட்டுப்படுத்துவது மற்றும் Credit Report-ல் உள்ள தவறுகளைச் சரிசெய்வது போன்ற நல்ல நிதிப் பழக்கங்கள்தான் நீண்ட காலத்திற்கு உதவும்.
இந்தக் கட்டுரையில் CIBIL Score-ஐ மேம்படுத்துவதற்கான 10 நடைமுறை வழிகளைப் பார்ப்போம்.
1. EMI-ஐ ஒருபோதும் தாமதமாகச் செலுத்தாதீர்கள்
CIBIL Score-ஐப் பாதிக்கும் முக்கியமான காரணிகளில் ஒன்று உங்களுடைய Payment History.
உதாரணமாக, உங்களுக்கு மாதம் ₹15,000 Home Loan EMI இருக்கிறது என்று வைத்துக்கொள்வோம்.
ஒவ்வொரு மாதமும் EMI Due Date-க்கு முன்பாகவே பணம் செலுத்துவது நல்லது.
EMI தாமதமானால் என்ன நடக்கும்?
- வங்கி Late Payment அல்லது Overdue விவரங்களைப் பதிவு செய்யலாம்.
- சம்பந்தப்பட்ட தகவல் Credit Bureau-க்கு அனுப்பப்படலாம்.
- உங்கள் Credit History பாதிக்கப்படலாம்.
- எதிர்கால கடன் விண்ணப்பங்களை வங்கிகள் கூடுதல் கவனத்துடன் பரிசீலிக்கலாம்.
என்ன செய்ய வேண்டும்?
EMI Due Date-க்கு 2–3 நாட்களுக்கு முன்பே வங்கிக் கணக்கில் போதுமான பணம் வைத்திருங்கள். Auto Debit வசதி இருந்தாலும் கணக்கில் இருப்புத் தொகை உள்ளதா என்பதைச் சரிபாருங்கள்.
2. Credit Card Limit-ஐ முழுமையாகப் பயன்படுத்தாதீர்கள்
Credit Card பயன்படுத்துபவர்கள் கவனிக்க வேண்டிய முக்கியமான விஷயம் Credit Utilisation Ratio.
உதாரணமாக:
உங்களுடைய Credit Card Limit ₹1,00,000 என்று வைத்துக்கொள்வோம்.
| பயன்படுத்திய தொகை | Utilisation |
|---|---|
| ₹10,000 | 10% |
| ₹20,000 | 20% |
| ₹30,000 | 30% |
| ₹50,000 | 50% |
| ₹80,000 | 80% |
அதிகப்படியான Credit Limit பயன்படுத்துவது உங்கள் Credit Profile-க்கு பாதகமாக இருக்கலாம்.
எனவே பொதுவாக Credit Card Limit-ல் 30%-க்கும் குறைவாகப் பயன்படுத்துவதை ஒரு நடைமுறை வழிகாட்டியாக எடுத்துக்கொள்ளலாம்.
உதாரணமாக, ₹1 லட்சம் Limit இருந்தால் ₹20,000–₹25,000க்குள் பயன்பாட்டை வைத்துக்கொள்ள முயற்சிக்கலாம்.
இது கட்டாயமான CIBIL விதிமுறை அல்ல. குறைந்த பயன்பாடு எப்போதும் Score உடனடியாக அதிகரிக்கும் என்றும் உத்தரவாதம் கிடையாது.
3. Credit Card Bill-ஐ முழுமையாகச் செலுத்துங்கள்
Credit Card Bill வந்தவுடன் பலர் Minimum Amount Due மட்டும் செலுத்துகிறார்கள்.
இது பொதுவாக நல்ல நிதிப் பழக்கம் அல்ல.
உதாரணமாக:
- Total Amount Due: ₹20,000
- Minimum Amount Due: ₹1,000
நீங்கள் ₹1,000 மட்டும் செலுத்தினால் கணக்கு Due நிலையில் இல்லாமல் இருக்கலாம். ஆனால் மீதமுள்ள தொகைக்கு வட்டி மற்றும் பிற கட்டணங்கள் விதிக்கப்படலாம்.
எனவே உங்களால் முடிந்தவரை Total Amount Due தொகையை Due Date-க்குள் செலுத்துங்கள்.
Minimum Amount Due செலுத்துவது கடனை முழுமையாகத் தீர்த்துவிட்டதாக அர்த்தமல்ல.
4. தேவையில்லாமல் பல Loan Applications செய்யாதீர்கள்
ஒரே நேரத்தில் பல வங்கிகள் மற்றும் நிதி நிறுவனங்களில் Home Loan அல்லது Personal Loan விண்ணப்பம் செய்வதைத் தவிர்க்க வேண்டும்.
ஒவ்வொரு புதிய கடன் விண்ணப்பத்திற்கும் சம்பந்தப்பட்ட நிறுவனம் உங்கள் Credit Report-ஐப் பார்க்கும்போது Hard Enquiry பதிவு உருவாகலாம்.
குறுகிய காலத்தில் அதிகமான Hard Enquiries இருப்பது உங்கள் Credit Profile-ஐப் பாதிக்கலாம்.
என்ன செய்ய வேண்டும்?
- முதலில் உங்கள் Loan Eligibility-ஐப் புரிந்துகொள்ளுங்கள்.
- தேவையான ஆவணங்களைத் தயார் செய்யுங்கள்.
- பல இடங்களில் தேவையில்லாமல் விண்ணப்பிக்காதீர்கள்.
- கடன் வாங்க வேண்டிய அவசியம் இருந்தால் மட்டுமே விண்ணப்பியுங்கள்.
5. பழைய Credit Card-களை உடனடியாக Close செய்யாதீர்கள்
நீண்ட காலமாகப் பயன்படுத்தி வரும் Credit Card-க்கு நல்ல Payment History இருந்தால், அதை உடனடியாக மூடுவதற்கு முன்பு யோசிக்க வேண்டும்.
ஏனெனில் பழைய Credit Account உங்கள் Credit History-யின் கால அளவுக்கு உதவக்கூடும்.
அதேபோல் அந்த Card-ன் Limit உங்கள் மொத்த Credit Utilisation கணக்கிலும் பங்கு வகிக்கலாம்.
ஆனால் வருடாந்திர கட்டணம் அதிகமாக இருந்தால் அல்லது அந்த Card தேவையில்லாமல் இருந்தால், அதன் நன்மை மற்றும் செலவை ஒப்பிட்டுப் பார்த்து முடிவெடுக்கலாம்.
6. உங்களுடைய Credit Report-ஐ அடிக்கடி சரிபாருங்கள்
சில நேரங்களில் உங்களுடைய Credit Report-ல் தவறான தகவல்கள் இருக்கலாம்.
உதாரணமாக:
- நீங்கள் வாங்காத Loan உங்கள் பெயரில் காட்டப்படுவது.
- ஏற்கனவே முடிக்கப்பட்ட Loan இன்னும் Active-ஆக இருப்பது.
- EMI செலுத்தியிருந்தும் Overdue காட்டப்படுவது.
- தவறான Payment History பதிவு.
- உங்களுக்குத் தொடர்பில்லாத Credit Enquiry.
இவற்றைக் கண்டறிய முழு Credit Report-ஐச் சரிபார்க்க வேண்டும்.
தவறான தகவல் இருந்தால் சம்பந்தப்பட்ட வங்கி மற்றும் CIBIL நிறுவனத்திடம் Dispute பதிவு செய்யுங்கள்.
நினைவில் கொள்ளுங்கள்: சரியான எதிர்மறையான பதிவுகளை நீக்க முடியாது. தவறான பதிவுகள் இருந்தால் மட்டுமே அவற்றைச் சரிசெய்யக் கோர முடியும்.
7. Joint Loan மற்றும் Guarantor பொறுப்புகளைக் கவனியுங்கள்
நீங்கள் வேறொருவருடைய கடனுக்கு Co-applicant அல்லது Guarantor-ஆக இருந்தால், அந்தக் கடனின் திருப்பிச் செலுத்தும் பொறுப்பு உங்களுடைய Credit Profile-ஐயும் பாதிக்கலாம்.
உதாரணமாக:
உங்கள் நண்பர் அல்லது உறவினருடைய Personal Loan-க்கு நீங்கள் Guarantor-ஆக இருக்கிறீர்கள் என்று வைத்துக்கொள்வோம்.
அவர் EMI-ஐத் தொடர்ந்து செலுத்தத் தவறினால், அந்தக் கடன் தொடர்பான தகவல்கள் உங்கள் Credit Profile-ஐயும் பாதிக்கக்கூடும்.
எனவே உங்களுடைய Joint Loan மற்றும் Guaranteed Loan கணக்குகளையும் தொடர்ந்து கண்காணியுங்கள்.
8. தேவையில்லாத புதிய கடன்களை வாங்காதீர்கள்
CIBIL Score அதிகரிக்க வேண்டும் என்பதற்காக Personal Loan அல்லது Credit Card வாங்குவது சரியான அணுகுமுறை அல்ல.
தேவையில்லாத கடன் உங்கள் மாதாந்திர EMI பொறுப்பை அதிகரிக்கும்.
மேலும் புதிய கடன் கணக்கு, Enquiry மற்றும் கடன் நிலுவை விவரங்கள் உங்கள் Credit Profile-ல் தாக்கத்தை ஏற்படுத்தலாம்.
கடன் வாங்குவதற்கு முன்பு உங்கள் வருமானம் மற்றும் திருப்பிச் செலுத்தும் திறனை மதிப்பிடுங்கள்.
9. பழைய Overdue மற்றும் Settlement கணக்குகளைச் சரிசெய்யுங்கள்
உங்களுடைய பழைய கடன் கணக்கில் Overdue அல்லது Settled என்று காட்டப்பட்டால், அதை அலட்சியம் செய்யாதீர்கள்.
குறிப்பாக Loan Settlement செய்திருந்தால், முழு கடன் தொகையை ஒப்பந்தப்படி செலுத்தி முடித்த Full Closure நிலைக்கு அது சமமாகாது.
உதாரணமாக:
- Loan Outstanding: ₹1,00,000
- Settlement Amount: ₹60,000
- Waived Amount: ₹40,000
இங்கு வங்கி ₹60,000 பெற்றுக்கொண்டு மீதமுள்ள தொகையைத் தள்ளுபடி செய்திருந்தால், அந்தக் கணக்கு Settled எனப் பதிவாகலாம்.
இது எதிர்கால கடன் மதிப்பீட்டில் பாதிப்பை ஏற்படுத்தக்கூடும்.
உங்களுடைய நிலுவைத் தொகையைச் செலுத்தி கணக்கை முழுமையாக முடிக்க விரும்பினால், முதலில் வங்கியிடம் சரியான Closure Amount மற்றும் நடைமுறையைப் பெறுங்கள். தேவையான தொகையைச் செலுத்திய பிறகு NOC மற்றும் Closure Confirmation பெற்றுக்கொள்ளுங்கள்.
பழைய Settlement பதிவுகள் தானாகவே உடனடியாக நீங்கிவிடும் என்று எதிர்பார்க்க வேண்டாம். சரியான வரலாற்றைத் தவறாக மாற்றவும் முடியாது.
10. தொடர்ந்து நல்ல Credit History உருவாக்குங்கள்
CIBIL Score அதிகரிப்பதற்கு ஒரு மாதம் அல்லது இரண்டு மாதம் மட்டும் நல்ல பழக்கம் வைத்திருப்பது போதுமானதாக இருக்காது.
தொடர்ந்து சரியான நேரத்தில் கட்டணம் செலுத்தும் பழக்கம் மிகவும் முக்கியம்.
கீழ்க்கண்ட நடைமுறைகளைப் பின்பற்றுங்கள்:
- EMI-ஐ Due Date-க்கு முன்பு செலுத்துங்கள்.
- Credit Card Outstanding-ஐக் குறைவாக வைத்திருங்கள்.
- தேவையில்லாத Loan Applications தவிருங்கள்.
- பழைய Credit Accounts-ஐ பொறுப்புடன் நிர்வகியுங்கள்.
- Credit Report-ஐ அவ்வப்போது சரிபாருங்கள்.
- Joint Loan மற்றும் Guarantor கணக்குகளையும் கண்காணியுங்கள்.
CIBIL Score 650லிருந்து 750க்கு அதிகரிக்க எவ்வளவு காலம் ஆகும்?
இது பலருக்கும் இருக்கும் முக்கியமான கேள்வி.
இதற்கு ஒரே மாதிரியான கால அளவு கிடையாது.
உங்கள் தற்போதைய Score, பழைய Payment History, Overdue நிலை, Credit Card Utilisation, கடன் கணக்குகளின் தன்மை மற்றும் புதுப்பிக்கப்படும் தகவல்கள் ஆகியவற்றைப் பொறுத்து மாறுபடும்.
உதாரணமாக:
| தற்போதைய Score | இலக்கு |
|---|---|
| 550 | 750+ |
| 600 | 750+ |
| 650 | 750+ |
| 700 | 750+ |
இவை இலக்கை விளக்கும் உதாரணங்கள் மட்டுமே. ஒவ்வொரு நபருக்கும் ஒரே மாதிரியான முன்னேற்றம் அல்லது குறிப்பிட்ட காலத்தில் 750 Score கிடைக்கும் என்று உறுதியளிக்க முடியாது.
CIBIL-க்கு வங்கிகள் அனுப்பும் தகவல்கள் பொதுவாக 15–30 நாட்களில் Report-ல் பிரதிபலிக்கலாம். சில சூழல்களில் கூடுதல் காலம் எடுக்கலாம்.
எனவே EMI செலுத்திய உடனே Score அதிகரிக்கும் என்று எதிர்பார்க்க வேண்டாம்.
CIBIL Score அதிகரிக்க உதவும் மாதாந்திர Checklist
ஒவ்வொரு மாதமும் கீழ்க்கண்டவற்றைச் சரிபாருங்கள்.
- அனைத்து EMI-களும் சரியான நேரத்தில் செலுத்தப்பட்டுள்ளனவா?
- Credit Card Bill முழுமையாகச் செலுத்தப்பட்டுள்ளதா?
- Credit Card Utilisation கட்டுப்பாட்டில் உள்ளதா?
- தேவையில்லாத புதிய Loan Applications தவிர்க்கப்பட்டுள்ளனவா?
- Joint Loan மற்றும் Guarantor கணக்குகள் சரியாக உள்ளனவா?
- Credit Report-ல் தவறான பதிவுகள் உள்ளனவா?
இந்த நடைமுறைகளைத் தொடர்ந்து பின்பற்றுவது ஆரோக்கியமான Credit History உருவாக்க உதவும்.
CIBIL Score அதிகரிப்பது தொடர்பான அடிக்கடி கேட்கப்படும் கேள்விகள்
1. CIBIL Score 600 இருந்தால் 750க்கு அதிகரிக்க முடியுமா?
முடியும். ஆனால் உங்கள் தற்போதைய கடன் வரலாறு மற்றும் தவறான பதிவுகள் ஏதேனும் உள்ளனவா என்பதைப் பொறுத்து முன்னேற்றம் மாறுபடும்.
2. CIBIL Score ஒரே மாதத்தில் 100 Points அதிகரிக்குமா?
சில குறிப்பிட்ட சூழல்களில் பெரிய மாற்றங்கள் ஏற்படலாம். ஆனால் ஒரே மாதத்தில் 100 Points அதிகரிக்கும் என்று எந்தவொரு உத்தரவாதமும் இல்லை.
3. Credit Card பயன்படுத்தாமல் இருந்தால் CIBIL Score அதிகரிக்குமா?
Credit Card பயன்படுத்தாமல் இருப்பது மட்டுமே Score அதிகரிக்கப் போதுமானதல்ல. உங்கள் மொத்த Credit History முக்கியம்.
4. EMI-ஐ முன்கூட்டியே செலுத்தினால் CIBIL Score அதிகரிக்குமா?
Due Date-க்கு முன்பே EMI செலுத்துவது நல்ல நிதிப் பழக்கம். ஆனால் கூடுதல் தொகையை முன்கூட்டியே செலுத்துவது மட்டும் Score உடனடியாக அதிகரிக்கும் என்று அர்த்தமில்லை.
5. CIBIL Score 750 இருந்தால் Home Loan கண்டிப்பாகக் கிடைக்குமா?
இல்லை. 750 Score சாதகமாக இருக்கலாம். ஆனால் வங்கி வருமானம், வேலை, ஏற்கனவே உள்ள EMI, சொத்து மதிப்பு மற்றும் ஆவணங்கள் ஆகியவற்றையும் பரிசீலிக்கும்.
6. CIBIL Score Check செய்தால் குறையுமா?
நீங்களே உங்களுடைய Score மற்றும் Report-ஐச் சரிபார்ப்பது பொதுவாக Soft Enquiry. இதனால் உங்கள் Score குறையாது.
7. Loan Settlement செய்தால் CIBIL Score அதிகரிக்குமா?
Settlement என்பது முழுக் கடன் தொகையையும் ஒப்பந்தப்படி திருப்பிச் செலுத்தி முடிப்பதற்கு சமமல்ல. அது உங்கள் Credit Report-ல் எவ்வாறு பதிவு செய்யப்படுகிறது என்பதைப் பொறுத்து எதிர்கால கடன் மதிப்பீடு பாதிக்கப்படலாம்.
முடிவுரை
CIBIL Score 750க்கு மேல் வைத்திருப்பது எதிர்காலத்தில் Home Loan, Personal Loan அல்லது மற்ற கடன் வசதிகளுக்கு விண்ணப்பிக்கும்போது உதவியாக இருக்கலாம்.
ஆனால் Score அதிகரிப்பதற்காக அவசரமாகப் புதிய கடன்களை வாங்க வேண்டாம். உங்களுடைய EMI மற்றும் Credit Card கட்டணங்களைச் சரியான நேரத்தில் செலுத்தி, கடன் பயன்பாட்டைக் கட்டுப்படுத்தி, Credit Report-ஐத் தொடர்ந்து கண்காணியுங்கள்.
நல்ல CIBIL Score என்பது ஒரே நாளில் உருவாகாது. அது தொடர்ந்து பின்பற்றப்படும் நல்ல நிதிப் பழக்கத்தின் விளைவு!
மேலும் வங்கி, கடன் மற்றும் நிதி தொடர்பான பயனுள்ள தகவல்களை எளிய தமிழில் தெரிந்துகொள்ள Tamilmugam.in இணையதளத்தைத் தொடர்ந்து பார்வையிடுங்கள்.
Important references for accuracy
The article follows the official CIBIL recommendations on timely payments, low credit utilisation, healthy credit mix, cautious applications and monitoring joint accounts. CIBIL+2
Disclaimer: இந்தக் கட்டுரை பொதுவான நிதி விழிப்புணர்வுக்காக மட்டுமே. CIBIL Score அதிகரிப்பதற்கு குறிப்பிட்ட காலம் அல்லது குறிப்பிட்ட Points கிடைக்கும் என்று உத்தரவாதம் அளிக்க முடியாது. கடன் ஒப்புதல் மற்றும் Credit Score கணக்கீடு சம்பந்தப்பட்ட நிறுவனங்களின் மதிப்பீட்டு முறைகளுக்கு உட்பட்டது.
Share this content: